Ges 3 : Comprendre le scope 3 des émissions de GES
Par Laurent Martin31 octobre 20268 min de lecture
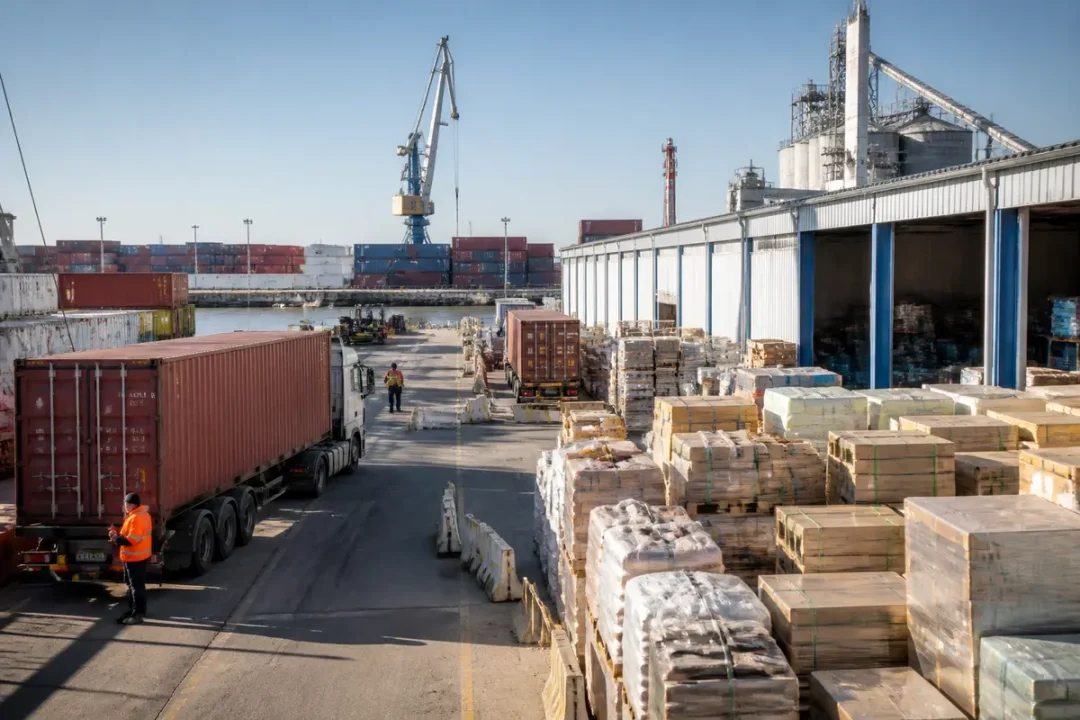
Vue d’ensemble :
Le scope 3 des émissions regroupe les émissions indirectes étendues en amont et en aval de la chaîne de valeur, représentant en moyenne plus de 70 % de l’empreinte carbone totale d’une organisation. Cette catégorie inclut des postes variés comme les achats, les transports ou les investissements financiers, essentiels pour une comptabilité carbone complète selon le protocole GHG. La reconnaissance des émissions upstream et downstream s’avère fondamentale pour bâtir des stratégies efficaces de réduction des gaz à effet de serre.
Quelle entreprise peut vraiment maîtriser son impact environnemental sans appréhender précisément sa part d’émissions indirectes ? Le suivi des émissions indirectes étendues dans la chaîne de valeur dépasse largement le cadre des seuls scopes 1 et 2, car il implique une gestion complexe des flux amont et aval. La prise en compte rigoureuse de ces différentes catégories, définies dans le protocole GHG, est déterminante pour structurer un bilan carbone fiable et adapter les actions à fort impact. Comprendre les mécanismes d’évaluation des gaz à effet de serre dans leur ensemble permet ainsi d’engager une transition écologique concrète et efficiente.
Ges 3 : définition et distinction avec scopes 1 et 2
Les émissions de gaz à effet de serre (GES) sont classées en trois catégories distinctes afin de faciliter la mesure et la réduction de l’empreinte carbone des organisations. Le premier périmètre, appelé scope 1, regroupe toutes les émissions directes générées par les installations et véhicules détenus ou contrôlés par l’entreprise.
Le second, scope 2, concerne les émissions indirectes liées à l’énergie achetée, comme l’électricité ou la chaleur, consommée par l’organisation, mais produite en dehors de son périmètre direct. Quant au troisième périmètre, souvent le plus complexe, il inclut toutes les autres émissions indirectes associées à la chaîne de valeur, c’est-à-dire en amont et en aval des activités propres à l’entreprise, hors contrôle direct. On l’appelle « scope 3 » ou « émissions indirectes étendues ».
Le scope 3 représente en moyenne plus de 70 % de l’empreinte carbone totale d’une société. Il comprend les émissions liées aux achats de biens et services, au transport des marchandises, aux déplacements professionnels, au traitement des déchets, à l’utilisation des produits par les clients ou encore aux investissements financiers. Comprendre cette catégorie élargie est essentiel pour disposer d’une comptabilité carbone complète et pertinente.
Périmètre et 15 catégories du scope 3
Catégories amont (upstream)
Le périmètre des émissions indirectes de la chaîne de valeur amont rassemble huit catégories principales :
- Achats de biens et services, couvrant la fabrication des produits et prestations achetés.
- Biens d’équipement, relatifs aux machines, bâtiments ou véhicules utilisés par l’entreprise.
- Activités liées à l’énergie non incluses dans le scope 2, comme l’extraction et le transport des combustibles.
- Transport et distribution amont, c’est-à-dire le transport des matériaux depuis les fournisseurs.
- Gestion des déchets générés par les opérations de l’entrepreneur.
- Déplacements professionnels, englobant les voyages d’affaires.
- Actifs loués en amont, correspondant aux biens loués utilisés par la société.
- Investissements financiers, qui prennent en compte les émissions liées aux capitaux placés dans des projets ou entreprises partenaires.
Catégories aval (downstream)
Les émissions en aval incluent sept catégories couvrant les étapes postérieures à la production :
- Transport et distribution aval, la logistique d’acheminement des produits finis vers les clients.
- Transformation des produits vendus, correspondant aux émissions générées lors du traitement des produits par des acheteurs ultérieurs.
- Utilisation des produits par les consommateurs, souvent un poste important pour certains secteurs.
- Fin de vie des produits vendus, incluant le recyclage et l’élimination.
- Actifs loués en aval, c’est-à-dire les biens loués à des tiers par l’entreprise.
- Activités des franchises, intégrant les émissions des opérateurs franchisés.
- Investissements dans des tiers, notamment pour les entreprises financières où ce poste peut dépasser 70 % des émissions totales.
Cartographie et priorisation des catégories
Pour piloter efficacement la réduction des émissions, il est indispensable de réaliser une cartographie précise des catégories de scope 3 pertinentes au modèle économique de chaque organisation.
L’identification s’appuie sur l’analyse des flux d’achats, de distribution, et des comportements d’usage pour classer les postes selon leur poids relatif dans le bilan carbone global. Cette priorisation facilite la définition des actions à fort impact, notamment en engageant les fournisseurs dans la collecte des données, ce qui est crucial pour garantir la qualité des estimations et la crédibilité du reporting.
Notre éclairage. “Composer une cartographie claire et précise du périmètre d’émissions indirectes est la clé pour un pilotage carbone efficace et stratégique.”
Méthodes et outils pour mesurer le scope 3
La méthodologie universelle repose sur la multiplication des données d’activité par des facteurs d’émission exprimés en équivalent CO₂. Les données d’activité concernent par exemple les quantités achetées, les distances parcourues ou les volumes de déchets produits.
Les facteurs d’émission proviennent principalement de la Base Empreinte de l’ADEME, mise à jour régulièrement, avec des compléments issus de données primaires collectées auprès des fournisseurs les plus stratégiques.
Les méthodes comme le GHG Protocol et la nouvelle version 9 du Bilan Carbone offrent un cadre structuré, avec plusieurs niveaux de maturité, permettant à chaque entreprise d’adapter sa démarche selon ses moyens.
Des outils numériques spécialisés comme GreenPro, la plateforme Carbo ou d’autres logiciels répondant aux exigences CSRD et GHG Protocol facilitent la collecte, le calcul et le traitement des données. L’évolution en 2025-2026 des facteurs d’émission ADEME va augmenter la finesse et la précision des calculs, notamment pour les activités numériques et certains modes de transport.
Enjeux et complexité du scope 3
La principale difficulté réside dans la dispersion des données qui sont issues de multiples fournisseurs, clients et partenaires de la chaîne de valeur. La mobilisation coordonnée des parties prenantes est ainsi indispensable pour assurer une collecte fiable.
Au-delà du défi opérationnel, la question de la priorisation s’impose pour concentrer les efforts sur les sources les plus significatives et réduire les coûts. Le scope 3 dévoile aussi des risques liés à la dépendance aux fournisseurs et à la politique d’achat, qui ne sont pas toujours visibles dans les scopes 1 et 2.
Cela exige une gouvernance renforcée capable d’inclure les fournisseurs dans la démarche durable, par exemple via des questionnaires, audits ou dispositifs incitatifs. Ce travail d’engagement a un double avantage : améliorer la qualité des données et démultiplier l’impact des actions de réduction aux fournisseurs.
Exemples ges 3 en amont et en aval
Dans la pratique, les émissions amont significatives proviennent souvent de la fabrication des matières premières, du transport des composants ou encore de la gestion des déchets générés par la production. Par exemple, une entreprise industrielle constatera que la majorité de son empreinte repose sur les achats de biens, tandis que le scope 1 ne couvrira qu’une part marginale.
En aval, les émissions peuvent inclure l’utilisation des produits par les clients, leur transport post-vente et leur fin de vie. Pour une société financière, environ 70 % de son bilan carbone scope 3 provient des investissements financiers, reflétant leur impact indirect essentiel dans le secteur.
Ces exemples illustrent l’importance d’adapter la démarche en fonction du secteur et du modèle économique pour identifier les principaux leviers d’action.
Obligations CSRD et Omnibus pour le scope 3
La réglementation européenne, notamment via la directive CSRD, impose dès 2026 aux grandes entreprises de déclarer leurs émissions des scopes 1, 2 et 3, suivant les normes ESRS. La directive Omnibus, adoptée fin 2025, a relevé les seuils d’effectif et de chiffre d’affaires pour limiter le périmètre d’obligation, ciblant ainsi seulement les groupes les plus importants.
En France, la déclaration des émissions incluant le périmètre étendu est obligatoire depuis 2023 pour les sociétés employant au moins 500 salariés. Le reporting rigoureux du scope 3 est recommandé malgré sa facultativité partielle, car il reflète souvent la majeure partie de l’empreinte carbone et répond à la demande croissante des investisseurs et partenaires.
L’utilisation d’outils numériques adaptés, comme GreenPro, permet d’assurer la conformité réglementaire et la transparence dans le pilotage des émissions, tout en facilitant la production des rapports annuels soumis à audits indépendants.
FAQ — Comprendre les émissions de gaz à effet de serre et le scope 3
Quels sont les 3 principaux gaz à effet de serre (GES) ?
Les 3 principaux gaz à effet de serre sont le dioxyde de carbone (CO₂), le méthane (CH₄) et le protoxyde d’azote (N₂O). Ils contribuent significativement au réchauffement climatique.
Qu’est-ce que le classement des gaz à effet de serre (GES) ?
Le classement des gaz à effet de serre organise les émissions selon leur origine et leur impact, distinguant notamment entre émissions directes (scope 1), indirectes liées à l’énergie (scope 2) et autres émissions indirectes de la chaîne de valeur (scope 3).
Que représentent les scopes 1, 2 et 3 dans un bilan carbone des gaz à effet de serre ?
Les scopes 1, 2 et 3 correspondent aux catégories d’émissions : scope 1 regroupe les émissions directes d’une entreprise, scope 2 celles indirectes liées à l’énergie achetée, et scope 3 toutes les autres émissions indirectes liées à la chaîne de valeur.
Qu’est-ce qu’un gaz à effet de serre (GES) ?
Un gaz à effet de serre est un gaz qui piège la chaleur dans l’atmosphère, contribuant au réchauffement climatique. Les GES comprennent le CO₂, méthane, N₂O, et d’autres gaz liés aux activités humaines.
Comment fonctionne la mesure des émissions du scope 3 ?
La mesure du scope 3 repose sur la multiplication des données d’activité (achats, transports, déchets) par des facteurs d’émission exprimés en équivalent CO₂, issus principalement de la Base Empreinte ADEME et complétés par des données fournisseurs.
Quels sont les 15 catégories d’émissions du scope 3 ?
Les 15 catégories du scope 3 couvrent les émissions indirectes amont (achats, biens d’équipement, énergie, transport, déchets, déplacements, actifs loués, investissements) et aval (transport, transformation, utilisation, fin de vie, actifs loués, franchises, investissements).

Laurent est conseiller immobilier depuis plus de dix ans. Ancien courtier puis agent indépendant, il partage ici son regard concret sur l’achat, la vente, le financement et la fiscalité immobilière. Passionné de pédagogie et de marchés locaux, il aime décoder ce qui fait vraiment la valeur d’un bien et défendre le point de vue de l’acheteur ou du vendeur — jamais celui d’un intermédiaire.
Laurent Martin
Rédaction de MCI Immobilier
→Vie pratique